تسوية المخزون أثناء تطبيق ERP
تعتمد دقة المخزون على توقيت المعاملة والوحدة والموقع والمرتجعات، لا رصيد كلي واحد. يلزم مسار واضح من الجرد الفعلي إلى الرصيد الإلكتروني.
محتويات هذا الدليل
التسوية تبدأ بفهم ما تملكه الشركة
تسوية المخزون مقارنة السجل بأدلة الجرد والحركات والقيمة، وليست تعديلًا يجعل رقم ERP مساويًا لورقة العد. يجب تفسير الفرق ومعرفة الحركة الناقصة ومن يملك اعتماد التصحيح. إذا عُدلت النتيجة دون معالجة السبب، فقد يعود الفرق بعد بدء التشغيل مباشرة.
يتفق مسؤول المخزن والمالية وفريق النظام على النطاق معًا. الكمية والقيمة سؤالان مختلفان؛ وجود عدد الوحدات المتوقع لا يثبت صحة تكلفتها، وتوازن حساب المخزون لا يثبت قدرة الموظف على إيجاد البضاعة في موقعها الصحيح أو التأكد من صلاحيتها للبيع.
حدد أبعاد الرصيد ووحداته
سجل الصنف والمخزن والموقع والتشغيلة والرقم المسلسل والملكية وحالة المخزون حيث تنطبق. قد تكون بضاعة الفحص موجودة فعليًا لكنها غير متاحة للبيع. وقد توجد بضاعة يملكها المورد داخل المخزن دون أن تدخل في رصيد الشركة المملوك. لا تجمع الحالات المختلفة في رقم واحد ثم تحاول تفسيره لاحقًا.
إذا كان العد بالكرتونة والتسجيل بالقطعة، فاستخدم معامل تحويل معتمدًا وسجل الكراتين الجزئية. وصف الصنف ليس قاعدة تحويل. اختبر دقة الكسور والتقريب التي يدعمها النظام، لأن خطأ صغيرًا يتكرر مع الحركات قد يتحول إلى فرق كبير.
ضع حدًا زمنيًا واضحًا للجرد
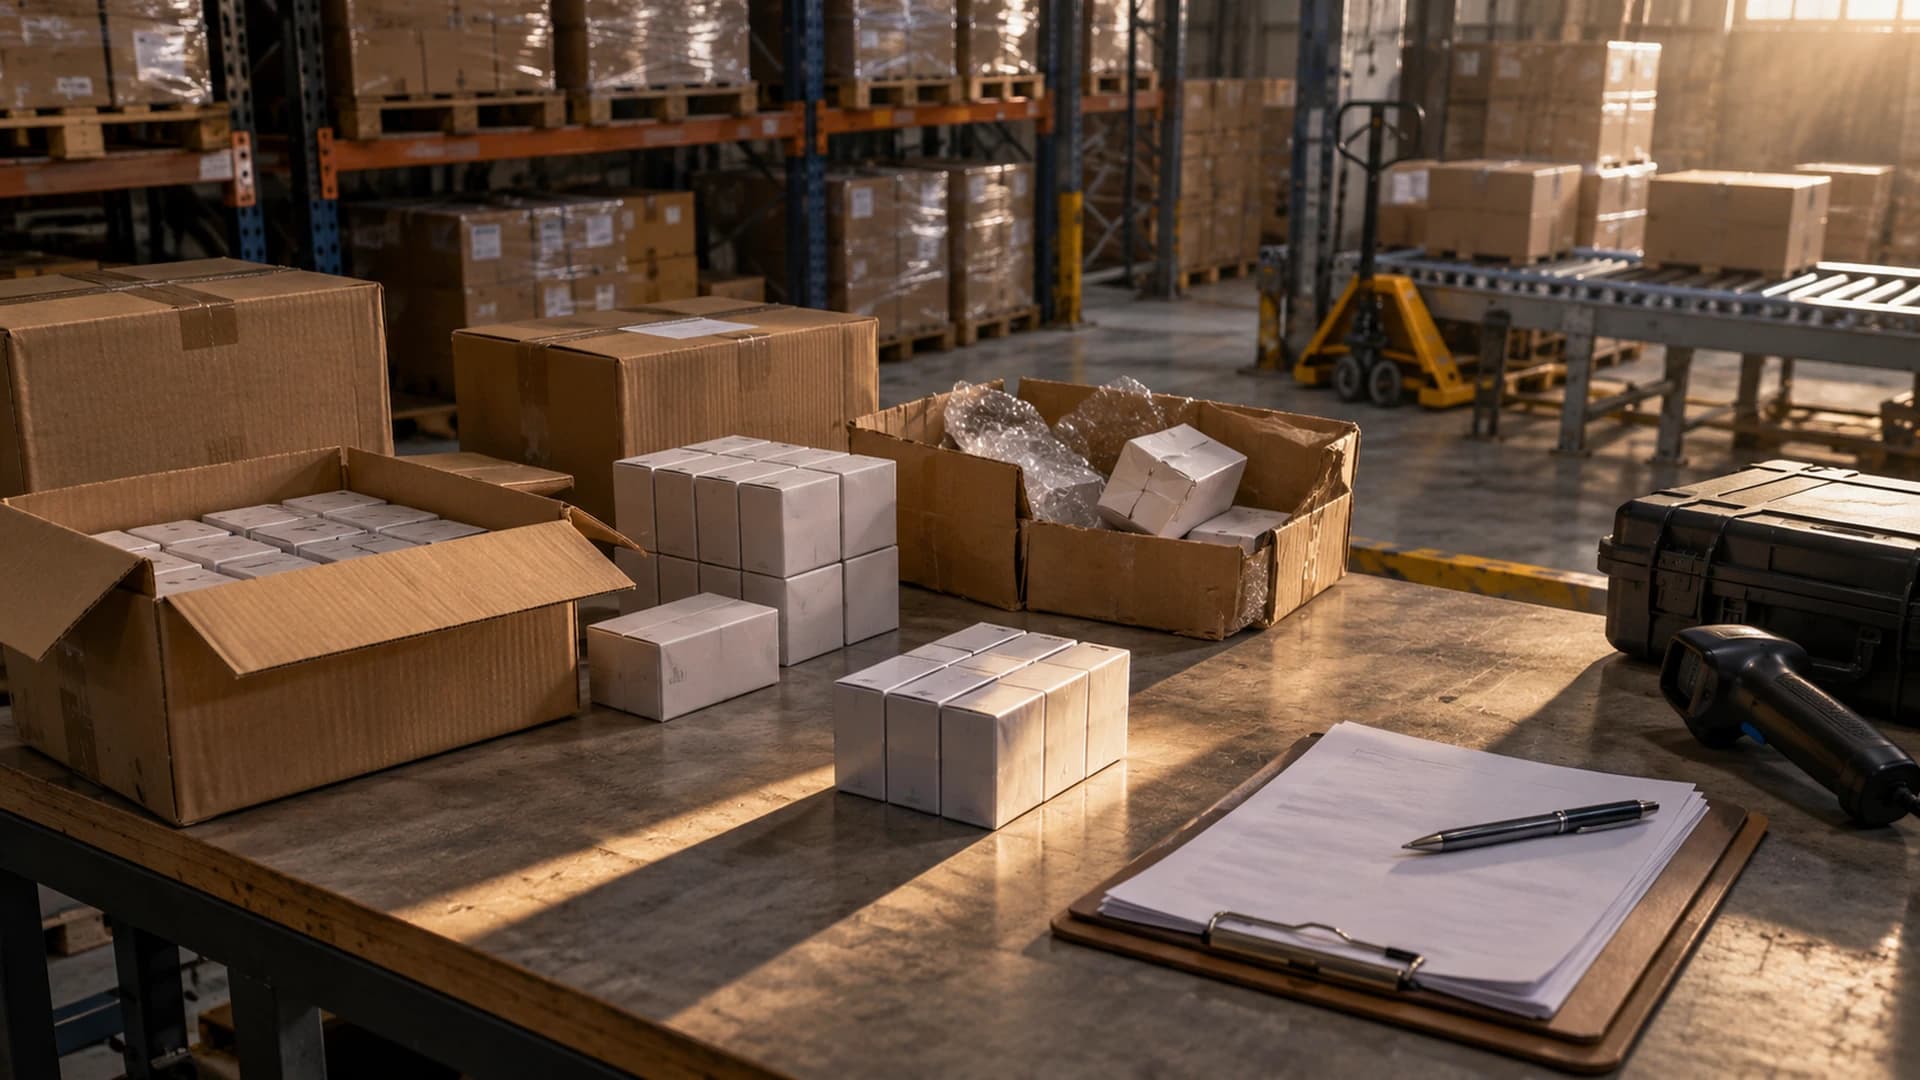
حدد وقت الجرد وكيف تتعامل معه الاستلامات والتجهيز للشحن والتحويلات. قد يصعب إيقاف المخزن كله؛ إذا استمرت الحركة يلزم سجل مضبوط يربط كل حركة بوقت العد. يجب معرفة ما عُد قبل النقل وما عُد بعده، لا الاكتفاء بتسجيل وقت إصدار التقرير.
في مثال افتراضي، عُدت أربعون قطعة على الرف بينما تنتقل خمس منها إلى منطقة الشحن. إذا شملها عد الرف ثم شملها عد منطقة الشحن، فالزيادة صنعتها إجراءات الجرد. حدد مناطق التجهيز والبضاعة بالطريق قبل توزيع أوراق العد، فلا تعالج إعادة العد حدودًا غير واضحة.
تحقق قبل اعتماد الفرق
راجع الاستلامات غير المرحلة والشحنات المعلقة والمواقع الخاطئة والمسح المكرر والوحدات والمرتجعات. تتبع آخر حركات الصنف، وأعد العد بواسطة شخص آخر عندما تستدعي المخاطرة ذلك. ويفضل ألا يرى القائم بإعادة العد الكمية المتوقعة حتى لا ينحاز إليها.
افصل العد عن اعتماد التسويات المؤثرة. حدد حدود المراجعة بالكمية والقيمة مع مراعاة الأصناف التي لها أهمية تعاقدية أو تشغيلية رغم انخفاض قيمتها. الحد يحدد مستوى المراجعة، ولا يبرر تجاهل فروق صغيرة تتكرر دون سبب معروف.
اختبر الكمية والقيمة كلًا على حدة
تراجع المالية طريقة التقييم والمصاريف والقيمة الافتتاحية وعلاقة تقرير المخزون بالأستاذ العام. تختلف المعالجة حسب المنتج والإعداد، فلا تُعدل القيمة يدويًا للوصول إلى رقم مستهدف دون تفسير محاسبي. الجرد الفعلي لا يغني عن تسويات التكلفة، وإقفال التكلفة لا يغني عن التأكد من وجود البضاعة.
- جرب صنفًا في موقعين وجزءًا منه بمنطقة التجهيز.
- نفذ استلامًا جزئيًا ومرتجعًا وتحويلًا يعبر وقت الجرد.
- افحص البضاعة التالفة وتحت الفحص والمملوكة للمورد عند وجودها.
- اختبر صنفًا تختلف وحدة شرائه عن بيعه.
- حاول اعتماد تسوية بحساب لا يملك الصلاحية.
- طابق الكمية والقيمة قبل التصحيح وبعده مع مرجع الترحيل.
احتفظ بالملاحظة الأصلية ودليل إعادة العد والسبب والمعتمد، ولا تعدل ورقة الجرد لإخفاء الفرق. واتفق على الأخطاء التي تمنع التشغيل مسبقًا. فقد يخفي إجمالي صغير عجزًا كبيرًا وزيادة مقابلة. بعد التشغيل راقب أسباب الفروق المتكررة ونفذ جردًا دوريًا يناسب المخاطر. ابدأ بمراجعة مشتركة من الاستلام إلى الشحن والتقرير المالي، ثم ناقش متطلبات النظام ضمن حلول المؤسسات لدى برايسينكس.
مراجع أساسية وتوسع في القراءة
اربط الفكرة باحتياج شركتك.
وضح أهدافك والأنظمة الحالية والقيود المهمة قبل اختيار الحل.
الحلول البرمجية